

ਨਵੀਂ ਦਿੱਲੀ, 07 ਅਕਤੂਬਰ (ਹਿੰ.ਸ.)। ਭਾਰਤੀ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੀ ਮੁਦਰਾ ਨੀਤੀ ਕਮੇਟੀ (ਐਮਪੀਸੀ) ਨੇ ਦੇਸ਼ ਵਿੱਚ ਮਹਿੰਗਾਈ ਦੇ ਦਬਾਅ ਨੂੰ ਕੰਟਰੋਲ ਕਰਨ ਲਈ ਨੀਤੀਗਤ ਦਰਾਂ ਵਧਾਉਣ ਦਾ ਮਹੱਤਵਪੂਰਨ ਫੈਸਲਾ ਲਿਆ ਹੈ। ਕੇਂਦਰੀ ਬੈਂਕ ਨੇ ਰੈਪੋ ਰੇਟ ਵਿੱਚ 25 ਬੇਸਿਸ ਪੁਆਇੰਟ (0.25 ਪ੍ਰਤੀਸ਼ਤ) ਦਾ ਵਾਧਾ ਕੀਤਾ ਹੈ, ਜਿਸ ਨਾਲ ਦੇਸ਼ ਵਿੱਚ ਉਧਾਰ ਲੈਣਾ ਹੋਰ ਮਹਿੰਗਾ ਹੋ ਗਿਆ ਹੈ। ਸਮੱਸਿਆ ਇਹ ਹੈ ਕਿ ਤੁਰੰਤ ਵਿਆਜ ਦਰ ਵਿੱਚ ਕਟੌਤੀ ਦੀ ਸੰਭਾਵਨਾ ਨਹੀਂ ਹੈ।
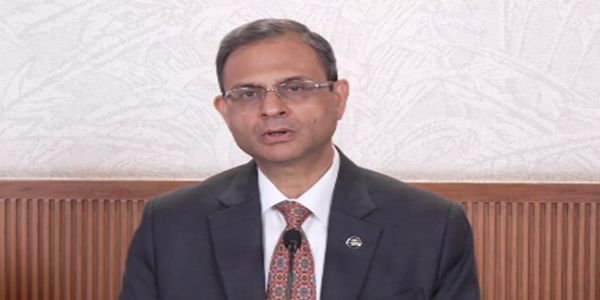
ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੇ ਗਵਰਨਰ ਸੰਜੇ ਮਲਹੋਤਰਾ ਨੇ ਮੁਦਰਾ ਨੀਤੀ ਦਾ ਐਲਾਨ ਕਰਦੇ ਹੋਏ, ਨੇੜਲੇ ਭਵਿੱਖ ਵਿੱਚ ਦਰਾਂ ਵਿੱਚ ਕਟੌਤੀ ਦੀ ਸੰਭਾਵਨਾ ਨੂੰ ਸਪੱਸ਼ਟ ਤੌਰ 'ਤੇ ਰੱਦ ਕਰ ਦਿੱਤਾ। ਉਨ੍ਹਾਂ ਸਪੱਸ਼ਟ ਕੀਤਾ ਕਿ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦਾ ਅਗਲਾ ਕਦਮ ਆਰਥਿਕ ਸਥਿਤੀਆਂ ਅਤੇ ਮਹਿੰਗਾਈ ਦੇ ਰੁਝਾਨ 'ਤੇ ਨਿਰਭਰ ਕਰਦੇ ਹੋਏ, ਜਾਂ ਤਾਂ ਹੋਰ ਦਰਾਂ ਵਿੱਚ ਵਾਧਾ ਜਾਂ ਫ੍ਰੀਜ਼ ਹੋਵੇਗਾ। ਇਸ ਫੈਸਲੇ ਤੋਂ ਬਾਅਦ, ਬੈਂਕ ਹੌਲੀ-ਹੌਲੀ ਵਿਆਜ ਦਰਾਂ ਵਿੱਚ ਵਾਧੇ ਦਾ ਬੋਝ ਗਾਹਕਾਂ 'ਤੇ ਪਾਉਣਾ ਸ਼ੁਰੂ ਕਰ ਦੇਣਗੇ, ਜਿਸਦਾ ਆਮ ਖਪਤਕਾਰਾਂ ਦੇ ਮਾਸਿਕ ਬਜਟ 'ਤੇ ਅਸਰ ਪਵੇਗਾ।
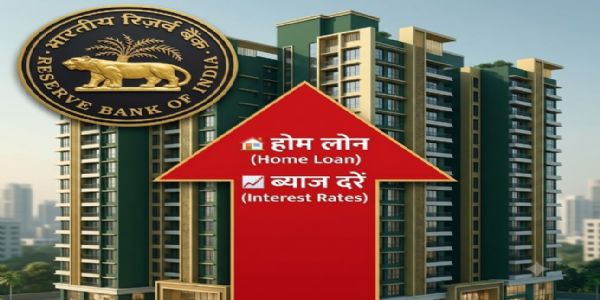
ਟੀਐਨਵੀ ਫਾਈਨੈਂਸ਼ੀਅਲ ਸਰਵਿਸਿਜ਼ ਦੇ ਸੀਈਓ ਤਾਰਕੇਸ਼ਵਰ ਨਾਥ ਵੈਸ਼ਨਵ ਦਾ ਮੰਨਣਾ ਹੈ ਕਿ ਭਾਰਤੀ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੇ ਇਸ ਕਦਮ ਦਾ ਸਭ ਤੋਂ ਸਿੱਧਾ ਅਤੇ ਮਹੱਤਵਪੂਰਨ ਪ੍ਰਭਾਵ ਉਨ੍ਹਾਂ ਹੋਮ ਲੋਨ ਧਾਰਕਾਂ 'ਤੇ ਪਵੇਗਾ ਜਿਨ੍ਹਾਂ ਨੇ ਫਲੋਟਿੰਗ ਰੇਟਾਂ 'ਤੇ ਕਰਜ਼ਾ ਲਿਆ ਹੈ। ਅਜਿਹੇ ਕਰਜ਼ੇ ਸਿੱਧੇ ਤੌਰ 'ਤੇ ਬਾਹਰੀ ਬੈਂਚਮਾਰਕ, ਰੈਪੋ ਰੇਟ ਨਾਲ ਜੁੜੇ ਹੋਏ ਹਨ। ਵਿਆਜ ਦਰਾਂ ਵਿੱਚ ਇਹ ਵਾਧਾ ਬੈਂਕਾਂ ਤੋਂ ਹੋਮ ਲੋਨ ਦਰਾਂ ਵਿੱਚ ਵਾਧਾ ਕਰੇਗਾ। ਇਸ ਦੇ ਨਤੀਜੇ ਵਜੋਂ ਗਾਹਕਾਂ ਨੂੰ ਜਾਂ ਤਾਂ ਆਪਣੀ ਮਾਸਿਕ ਈਐਮਆਈ ਵਧਾਉਣੀ ਪਵੇਗੀ ਜਾਂ ਕਰਜ਼ੇ ਦੀ ਮਿਆਦ ਵਧਾਉਣੀ ਪਵੇਗੀ।
ਤਾਰਕੇਸ਼ਵਰ ਨਾਥ ਵੈਸ਼ਨਵ ਦੇ ਅਨੁਸਾਰ, ਮੌਜੂਦਾ ਵਿਸ਼ਵਵਿਆਪੀ ਅਨਿਸ਼ਚਿਤਤਾਵਾਂ, ਕੱਚੇ ਤੇਲ ਦੀਆਂ ਕੀਮਤਾਂ ਵਿੱਚ ਉਤਰਾਅ-ਚੜ੍ਹਾਅ ਅਤੇ ਪੱਛਮੀ ਏਸ਼ੀਆ ਦੀ ਸਥਿਤੀ ਨੂੰ ਦੇਖਦੇ ਹੋਏ, ਰਿਜ਼ਰਵ ਬੈਂਕ ਨੇ ਮਹਿੰਗਾਈ ਨੂੰ ਕੰਟਰੋਲ ਕਰਨ ਲਈ ਇਹ ਸਖ਼ਤ ਕਦਮ ਚੁੱਕਿਆ ਹੈ। ਵੈਸ਼ਨਵ ਇਹ ਵੀ ਕਹਿੰਦੇ ਹਨ ਕਿ ਵਿਆਜ ਦਰਾਂ ਵਿੱਚ ਵਾਧੇ ਦਾ ਤਿਉਹਾਰਾਂ ਦੇ ਸੀਜ਼ਨ ਦੌਰਾਨ ਰੀਅਲ ਅਸਟੇਟ ਬਾਜ਼ਾਰ ਵਿੱਚ ਮਜ਼ਬੂਤ ਮੰਗ ਅਤੇ ਖਰੀਦਦਾਰਾਂ ਦੇ ਉਤਸ਼ਾਹ 'ਤੇ ਕੋਈ ਖਾਸ ਪ੍ਰਭਾਵ ਨਹੀਂ ਪਵੇਗਾ, ਪਰ ਤਿਉਹਾਰਾਂ ਦੇ ਸੀਜ਼ਨ ਖਤਮ ਹੋਣ ਤੋਂ ਬਾਅਦ ਰੀਅਲ ਅਸਟੇਟ ਸੈਕਟਰ ਬੁਰੀ ਤਰ੍ਹਾਂ ਪ੍ਰਭਾਵਿਤ ਹੋ ਸਕਦਾ ਹੈ।ਬਾਜ਼ਾਰ ਮਾਹਿਰਾਂ ਦਾ ਮੰਨਣਾ ਹੈ ਕਿ ਵਿਆਜ ਦਰਾਂ ਵਿੱਚ ਇਹ 25 ਬੇਸਿਸ ਪੁਆਇੰਟ ਵਾਧਾ ਮੱਧ ਵਰਗ 'ਤੇ ਕਾਫ਼ੀ ਪ੍ਰਭਾਵ ਪਾ ਸਕਦਾ ਹੈ। ਤਾਰਕੇਸ਼ਵਰ ਨਾਥ ਵੈਸ਼ਨਵ ਦਾ ਕਹਿਣਾ ਹੈ ਕਿ ਜੇਕਰ ਕਿਸੇ ਵਿਅਕਤੀ ਨੇ 25 ਸਾਲਾਂ ਦੀ ਮਿਆਦ ਲਈ 50 ਲੱਖ ਰੁਪਏ ਦਾ ਘਰੇਲੂ ਕਰਜ਼ਾ ਲਿਆ ਹੈ, ਤਾਂ ਵਿਆਜ ਦਰਾਂ ਵਿੱਚ ਇਹ ਮਾਮੂਲੀ ਵਾਧਾ ਉਨ੍ਹਾਂ ਦੀ ਮਾਸਿਕ ਈਐਮਆਈ ਵਿੱਚ ਲਗਭਗ 816 ਰੁਪਏ ਦਾ ਵਾਧਾ ਕਰ ਸਕਦਾ ਹੈ।ਪੂਰੀ ਕਰਜ਼ੇ ਦੀ ਮਿਆਦ ਦੌਰਾਨ ਇਸ ਵਧੀ ਹੋਈ ਰਕਮ ਦੇ ਕੁੱਲ ਬੋਝ ਨੂੰ ਧਿਆਨ ਵਿੱਚ ਰੱਖਦੇ ਹੋਏ, ਗਾਹਕ ਨੂੰ ਲਗਭਗ 2.45 ਲੱਖ ਰੁਪਏ ਦਾ ਵਾਧੂ ਵਿਆਜ ਦੇਣਾ ਪਵੇਗਾ। ਇਸੇ ਤਰ੍ਹਾਂ, 30 ਲੱਖ ਰੁਪਏ ਦੇ ਕਰਜ਼ੇ ਲਈ ਮਾਸਿਕ ਈਐਮਆਈ ਵਿੱਚ ਲਗਭਗ 490 ਰੁਪਏ ਦਾ ਵਾਧਾ ਹੋ ਸਕਦਾ ਹੈ, ਅਤੇ 40 ਲੱਖ ਰੁਪਏ ਦੇ ਕਰਜ਼ੇ ਲਈ, ਇਹ ਲਗਭਗ 654 ਰੁਪਏ ਦਾ ਵਾਧਾ ਹੋ ਸਕਦਾ ਹੈ। ਇਸ ਦੇ ਉਲਟ, ਉਨ੍ਹਾਂ ਗਾਹਕਾਂ ਲਈ ਜੋ ਆਪਣੀ ਮਾਸਿਕ ਈਐਮਆਈ ਵਿੱਚ ਕੋਈ ਬਦਲਾਅ ਨਹੀਂ ਕਰਨਾ ਚਾਹੁੰਦੇ, ਕਰਜ਼ੇ ਦੀ ਅਦਾਇਗੀ ਦੀ ਮਿਆਦ ਲਗਭਗ 22 ਮਹੀਨਿਆਂ ਦਾ ਵਾਧਾ ਹੋਵੇਗਾ, ਜਿਸਦੇ ਨਤੀਜੇ ਵਜੋਂ ਉਨ੍ਹਾਂ ਦਾ 25 ਸਾਲਾਂ ਦਾ ਕਰਜ਼ਾ ਲਗਭਗ 27 ਸਾਲਾਂ ਵਿੱਚ ਪੂਰਾ ਹੋ ਜਾਵੇਗਾ।ਇਸ ਫੈਸਲੇ ਦਾ ਵੱਖ-ਵੱਖ ਕਿਸਮਾਂ ਦੇ ਗਾਹਕਾਂ 'ਤੇ ਵੱਖ-ਵੱਖ ਪ੍ਰਭਾਵ ਪਵੇਗਾ। ਫਲੋਟਿੰਗ ਰੇਟ ਲੋਨ ਵਾਲੇ ਗਾਹਕ ਆਪਣੇ ਲੋਨ ਰੀਸੈਟ ਚੱਕਰ ਦੇ ਪੂਰਾ ਹੁੰਦੇ ਹੀ ਇਸ ਵਧੇ ਹੋਏ ਬੋਝ ਨੂੰ ਮਹਿਸੂਸ ਕਰਨਾ ਸ਼ੁਰੂ ਕਰ ਦੇਣਗੇ। ਹਾਲਾਂਕਿ, ਬੈਂਕ ਗਾਹਕਾਂ ਨੂੰ ਆਪਣੀ ਸਹੂਲਤ ਅਨੁਸਾਰ ਆਪਣੀਆਂ ਮਹੀਨਾਵਾਰ ਕਿਸ਼ਤਾਂ ਵਧਾਉਣ ਜਾਂ ਕਰਜ਼ੇ ਦੀ ਮਿਆਦ ਵਧਾਉਣ ਦਾ ਵਿਕਲਪ ਦੇ ਸਕਦੇ ਹਨ। ਦੂਜੇ ਪਾਸੇ, ਜਿਨ੍ਹਾਂ ਕੋਲ ਪਹਿਲਾਂ ਹੀ ਸਥਿਰ ਵਿਆਜ ਦਰ ਵਾਲਾ ਘਰੇਲੂ ਕਰਜ਼ਾ ਹੈ, ਉਨ੍ਹਾਂ ਦੇ ਮੌਜੂਦਾ ਈਐਮਆਈ 'ਤੇ ਕੋਈ ਤੁਰੰਤ ਪ੍ਰਭਾਵ ਨਹੀਂ ਪਵੇਗਾ। ਹਾਲਾਂਕਿ, ਜੇਕਰ ਉਹ ਭਵਿੱਖ ਵਿੱਚ ਆਪਣੇ ਕਰਜ਼ੇ ਨੂੰ ਦੁਬਾਰਾ ਵਿੱਤ ਦੇਣ ਜਾਂ ਬਾਜ਼ਾਰ ਤੋਂ ਨਵਾਂ ਕਰਜ਼ਾ ਲੈਣ ਦੀ ਯੋਜਨਾ ਬਣਾਉਂਦੇ ਹਨ, ਤਾਂ ਉਨ੍ਹਾਂ ਨੂੰ ਹੁਣ ਪਹਿਲਾਂ ਨਾਲੋਂ ਵੱਧ ਵਿਆਜ ਦਰਾਂ ਦਾ ਭੁਗਤਾਨ ਕਰਨਾ ਪਵੇਗਾ।ਮਾਹਿਰਾਂ ਦਾ ਕਹਿਣਾ ਹੈ ਕਿ ਰੈਪੋ ਰੇਟ ਵਾਧੇ ਤੋਂ ਬਾਅਦ ਬੈਂਕਾਂ ਲਈ ਫੰਡਾਂ ਦੀ ਲਾਗਤ ਵਧੇਗੀ। ਇਸਦਾ ਸਿੱਧਾ ਅਸਰ ਘਰੇਲੂ ਕਰਜ਼ਿਆਂ ਦੇ ਨਾਲ-ਨਾਲ ਕਾਰ ਲੋਨ ਅਤੇ ਨਿੱਜੀ ਲੋਨ ਲੈਣ ਵਾਲੇ ਗਾਹਕਾਂ 'ਤੇ ਪਵੇਗਾ। ਨਵੇਂ ਲੋਨ ਹੋਰ ਮਹਿੰਗੇ ਹੋ ਜਾਣਗੇ, ਅਤੇ ਮੌਜੂਦਾ ਫਲੋਟਿੰਗ-ਰੇਟ ਕਰਜ਼ਿਆਂ ਦੀ ਈਐਮਆਈ ਜਾਂ ਲੋਨ ਦੀ ਮਿਆਦ ਵਧੇਗੀ। ਦੂਜੇ ਪਾਸੇ, ਇਹ ਬੱਚਤ ਕਰਨ ਵਾਲਿਆਂ, ਖਾਸ ਕਰਕੇ ਸੀਨੀਅਰ ਨਾਗਰਿਕਾਂ ਲਈ ਚੰਗੀ ਖ਼ਬਰ ਹੈ। ਬੈਂਕ ਆਪਣੀ ਤਰਲਤਾ ਵਧਾਉਣ ਲਈ ਫਿਕਸਡ ਡਿਪਾਜ਼ਿਟ ਅਤੇ ਸੇਵਿੰਗਜ਼ ਖਾਤਿਆਂ 'ਤੇ ਵਿਆਜ ਦਰਾਂ ਵਧਾ ਸਕਦੇ ਹਨ, ਜਿਸਦੇ ਨਤੀਜੇ ਵਜੋਂ ਡਿਪਾਜ਼ਿਟ 'ਤੇ ਉੱਚ ਰਿਟਰਨ ਮਿਲੇਗਾ।
ਤਾਰਕੇਸ਼ਵਰ ਨਾਥ ਵੈਸ਼ਨਵ ਇਹ ਵੀ ਕਹਿੰਦੇ ਹਨ ਕਿ ਵਿਆਜ ਦਰਾਂ ਵਿੱਚ ਵਾਧੇ ਨਾਲ ਬੈਂਕਿੰਗ ਪ੍ਰਣਾਲੀ ਵਿੱਚ ਕ੍ਰੈਡਿਟ ਵਿਕਾਸ (ਕਰਜ਼ੇ ਦੀ ਮੰਗ) ਵਿੱਚ ਥੋੜ੍ਹੀ ਜਿਹੀ ਗਿਰਾਵਟ ਆ ਸਕਦੀ ਹੈ, ਕਿਉਂਕਿ ਉੱਚੀਆਂ ਕਰਜ਼ਿਆਂ ਦੀਆਂ ਕੀਮਤਾਂ ਲੋਕਾਂ ਨੂੰ ਉਧਾਰ ਲੈਣ ਪ੍ਰਤੀ ਸਾਵਧਾਨ ਕਰਨਗੀਆਂ। ਹਾਲਾਂਕਿ, ਫਿਕਸਡ ਡਿਪਾਜ਼ਿਟ 'ਤੇ ਆਕਰਸ਼ਕ ਵਿਆਜ ਦਰਾਂ ਬੈਂਕਾਂ ਵਿੱਚ ਜਮ੍ਹਾਂ ਰਾਸ਼ੀ ਦੇ ਪ੍ਰਵਾਹ ਨੂੰ ਵਧਾ ਸਕਦੀਆਂ ਹਨ। ਨਤੀਜੇ ਵਜੋਂ, ਬੈਂਕਾਂ ਨੂੰ ਆਪਣੇ ਸ਼ੁੱਧ ਵਿਆਜ ਮਾਰਜਿਨ (ਐਨਆਈਐਮ) ਨੂੰ ਬਣਾਈ ਰੱਖਣ ਲਈ ਸਖ਼ਤ ਮਿਹਨਤ ਕਰਨੀ ਪਵੇਗੀ।
ਭਾਰਤੀ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦਾ ਇਹ ਕਦਮ ਮੁੱਖ ਤੌਰ 'ਤੇ 5.2 ਪ੍ਰਤੀਸ਼ਤ ਦੀ ਅਨੁਮਾਨਿਤ ਮਹਿੰਗਾਈ ਦਰ ਨੂੰ ਕੰਟਰੋਲ ਕਰਨ ਦੇ ਉਦੇਸ਼ ਨਾਲ ਹੈ। ਇਹ ਬਾਜ਼ਾਰ ਵਿੱਚ ਨਕਦੀ ਦੇ ਪ੍ਰਵਾਹ ਨੂੰ ਘਟਾ ਕੇ ਮੰਗ ਨੂੰ ਘਟਾਏਗਾ, ਜਿਸ ਨਾਲ ਵਧਦੀਆਂ ਕੀਮਤਾਂ ਨੂੰ ਰੋਕਿਆ ਜਾ ਸਕੇਗਾ। ਹਾਲਾਂਕਿ, ਉੱਚ ਵਿਆਜ ਦਰਾਂ ਕਾਰਪੋਰੇਟ ਵਿਸਥਾਰ ਯੋਜਨਾਵਾਂ ਨੂੰ ਹੋਰ ਮਹਿੰਗਾ ਬਣਾ ਸਕਦੀਆਂ ਹਨ, ਜੋ ਆਰਥਿਕ ਗਤੀਵਿਧੀਆਂ ਦੀ ਗਤੀ ਨੂੰ ਥੋੜ੍ਹਾ ਹੌਲੀ ਕਰ ਸਕਦੀਆਂ ਹਨ। ਇਸ ਦੇ ਬਾਵਜੂਦ, ਰਿਜ਼ਰਵ ਬੈਂਕ ਨੂੰ ਵਿਸ਼ਵਾਸ ਹੈ ਕਿ ਦੇਸ਼ ਦਾ ਆਰਥਿਕ ਇੰਜਣ ਮਜ਼ਬੂਤ ਹੈ, ਅਤੇ ਇਸ ਲਈ, ਉਸਨੇ ਵਿੱਤੀ ਸਾਲ 2026-27 ਲਈ ਜੀਡੀਪੀ ਵਿਕਾਸ ਦਰ 7.1 ਪ੍ਰਤੀਸ਼ਤ ਰਹਿਣ ਦਾ ਅਨੁਮਾਨ ਲਗਾਇਆ ਹੈ।
-------------
---------------
ਹਿੰਦੂਸਥਾਨ ਸਮਾਚਾਰ / ਸੁਰਿੰਦਰ ਸਿੰਘ
07 Oct 2026
ਗੇਲ (ਇੰਡੀਆ) ਲਿਮਟਿਡ ਨੇ 'ਵਾਹ ਕਿਆ ਐਨਰਜੀ ਹੈ' ਮੁਹਿੰਮ ਦਾ ਸੀਜ਼ਨ 2 ਲਾਂਚ ਕੀਤਾ
- ਗੇਲ ਦੀ ਖਪਤਕਾਰ ਜਾਗਰੂਕਤਾ ਮੁਹਿੰਮ, ਜੋ ਸਾਫ਼ ਊਰਜਾ ਵਿਕਲਪਾਂ ਨੂੰ ਉਤਸ਼ਾਹਿਤ ਕਰਦੀ ਹੈ..